发布日期:09-24
跨境并购文件翻译往往同时涉及法律、财务、税务、公司治理和行业监管。
一项海外并购从最初接触目标公司,到尽职调查、估值谈判、签署交易协议,再到交割和投后整合,会持续产生大量专业文件。
这些文件可能被:
投资人、企业管理层、律师、会计师、税务顾问、银行以及监管机构
共同使用。
因此,并购翻译真正需要保证的不是某一句话“看起来很专业”,而是整个交易过程中:
主体一致、数据准确、术语统一、责任边界清楚、不同版本能够互相对应。
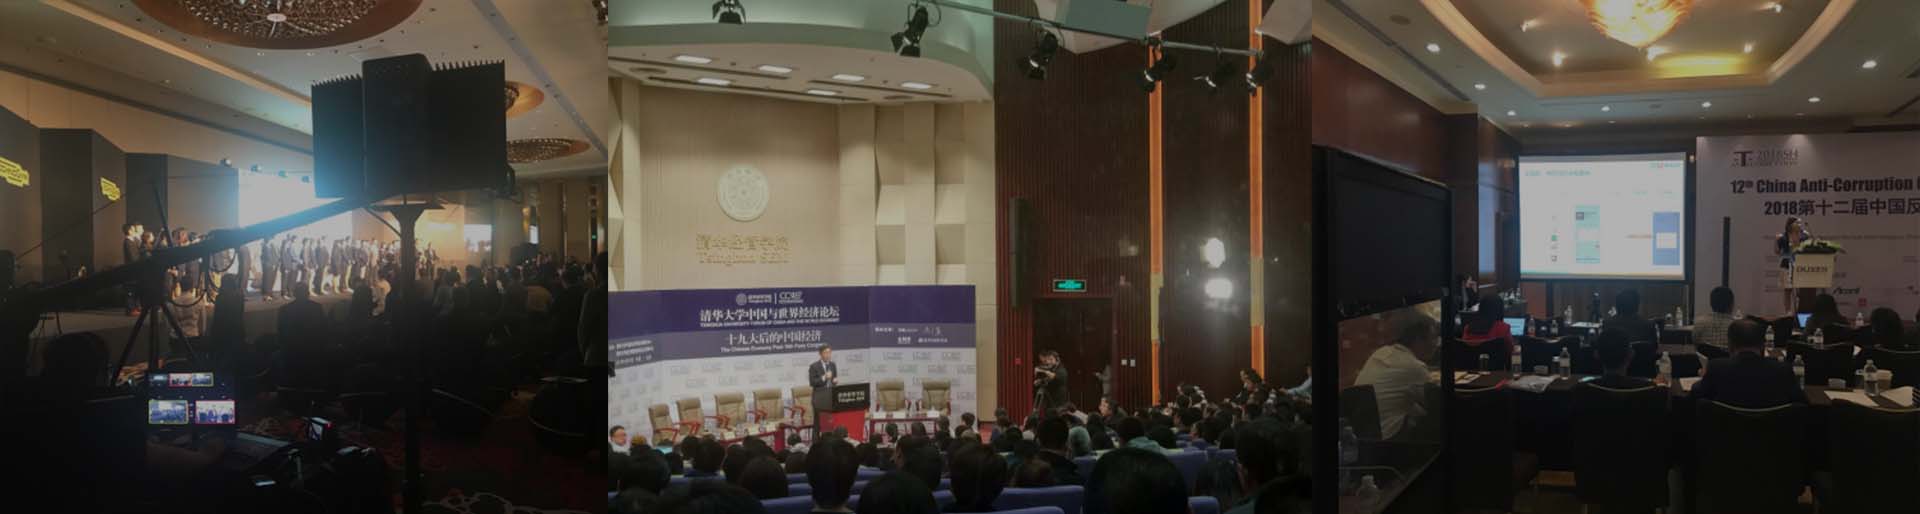
心译翻译曾为“一带一路”海外投资并购高峰论坛相关活动提供专业语言支持,协助中外嘉宾围绕跨境并购、项目评估、交易风险和企业国际化发展开展交流。
从论坛交流进一步进入实际交易阶段,语言服务通常会从现场沟通延伸到完整的并购文件处理。
一、一项跨境并购会产生多少种文件?
并购不是:
谈价格 → 签合同 → 完成交易
这么简单。
完整交易通常需要经历多个阶段。
前期项目接触
可能涉及:
Teaser
Confidential Information Memorandum
Management Presentation
Non-Disclosure Agreement
即:
项目简介、机密信息备忘录、管理层演示材料、保密协议。
初步交易讨论
可能涉及:
Expression of Interest
Letter of Intent
Term Sheet
Memorandum of Understanding
即:
意向表达、意向书、条款清单和谅解备忘录。
尽职调查
可能涉及:
Financial Due Diligence
Legal Due Diligence
Tax Due Diligence
Commercial Due Diligence
Operational Due Diligence
即:
财务、法律、税务、商业和运营尽职调查。
正式交易阶段
可能涉及:
Share Purchase Agreement
Asset Purchase Agreement
Shareholders' Agreement
Disclosure Letter
Financing Documents
以及各种附件和披露资料。
交割和整合阶段
还可能继续产生:
Closing Checklist
Closing Documents
Board Resolutions
Integration Plan
Internal Communication Materials
也就是:
交割清单、交割文件、董事会决议、整合计划和内部沟通资料。
所以跨境并购翻译本质上是一项:
Multi-document Transaction Project / 多文件交易项目。
二、SPA为什么是并购翻译中的核心文件?
跨境股权收购中经常出现:
SPA — Share Purchase Agreement
通常指:
股权购买协议 / 股份购买协议。
具体译法需要结合交易结构和客户既有文件确定。
SPA通常会详细规定:
谁买;
谁卖;
购买多少股权;
交易价格是多少;
价格怎样调整;
什么条件满足以后才能交割;
卖方提供哪些陈述与保证;
如果出现问题由谁承担责任。
因此,这类文件不能按照普通商务合同的方法简单处理。
翻译过程中必须持续识别:
Buyer / Purchaser
Seller
Target
Company
Group Company
Affiliate
分别指谁。
一旦交易主体混乱,后面即使句子本身语言正确,也可能无法使用。
三、Signing和Closing不是同一天发生的同一件事
并购交易中非常重要的一组概念是:
Signing
和:
Closing。
Signing通常指交易文件正式签署。
Closing则通常对应:
交割。
很多跨境交易签约以后并不会立即完成。
中间还可能需要满足:
Conditions Precedent / 先决条件。
例如:
获得监管批准;
取得第三方同意;
完成内部授权;
完成相关重组;
满足融资条件。
因此:
The parties signed the agreement
不能直接理解成:
交易已经完成。
同样:
the transaction is expected to close
表示的是:
预计完成交割
而不是:
已经完成收购。
对于财经新闻、交易公告和投资文件,这种差异尤其重要。
四、Conditions Precedent为什么不能弱化成普通“条件”?
并购协议中经常出现:
Conditions Precedent
通常译为:
先决条件。
它不是普通意义上的:
“合作条件”。
而是交易进入下一阶段之前需要满足或获得豁免的一组条件。
例如:
Regulatory Approval
Shareholder Approval
Third-party Consent
Financing Condition
如果这些条件未满足,交易可能无法完成。
所以专业并购文件翻译需要准确区分:
签署协议
和:
满足交割条件
以及:
正式完成交割
三个阶段。
五、Representations and Warranties为什么不能按照普通英语理解?
并购协议中非常常见:
Representations and Warranties
通常处理为:
陈述与保证。
这里的representation并不是普通意义上的“介绍”。
warranty也不是产品说明书中的“质保”。
它们共同构成交易协议中的重要风险分配机制。
卖方可能需要针对:
公司合法成立;
财务资料;
重大合同;
知识产权;
税务;
员工;
诉讼;
合规情况
作出相应陈述与保证。
如果相关事实与约定不符,可能进一步涉及:
Claim
Liability
Indemnity
等责任问题。
所以法律交易文件不能依靠普通词典逐词对应。
六、Indemnity和Damages也不是完全相同的概念
跨境交易文件经常出现:
Indemnity
Damages
Loss
Liability
Claim
这些词有时在中文中都会被笼统理解为:
赔偿 / 损失 / 责任。
但在具体协议中,它们承担的法律功能可能不同。
例如:
Indemnification
通常涉及合同中约定的一套补偿或责任机制。
而:
damages
更多与违反义务造成的损害赔偿相关。
专业翻译不能为了让中文更顺畅,就随意把这些概念统一成一个词。
更重要的是结合:
定义条款 + 责任条款 + 适用法律
整体判断。
七、Material Adverse Effect为什么不能简单翻译成“重大坏影响”?
并购协议中另一项典型概念是:
Material Adverse Effect / Material Adverse Change。
通常涉及:
重大不利影响 / 重大不利变化。
真正困难的地方不是中文译名。
而是:
协议怎样定义什么叫“重大”?
合同可能进一步列出:
哪些变化属于;
哪些情况不属于;
宏观经济变化是否排除;
行业整体变化是否排除;
战争、自然灾害或监管变化如何处理。
因此,定义条款在大型并购文件中尤其重要。
一个术语一旦被定义,后续几十页文件中的同一个首字母大写术语,通常都应保持一致。
八、Purchase Price并不一定只是一个固定数字
很多并购交易最终价格并不是:
USD 100 million
这样一个永远不变的数字。
协议中还可能涉及:
Purchase Price Adjustment
Working Capital Adjustment
Net Debt
Cash
Earn-out
Deferred Consideration
Contingent Consideration。
即:
购买价款调整、营运资本调整、净负债、现金、业绩对赌或附条件支付等机制。
因此并购文件翻译常常同时需要:
Legal + Finance + Accounting
三套知识体系。
例如:
consideration
在并购交易中通常不是普通英语里的:
“考虑”。
而是涉及:
交易对价。
这种术语如果没有交易背景,很容易误判。
九、并购财务资料必须区分Book Value和Fair Value
并购交易完成后,还涉及企业合并的会计处理。
国际财务报告准则IFRS 3要求企业合并识别购买方、确定购买日,并识别和计量所取得的可辨认资产、承担的负债以及商誉等项目。
因此并购资料中经常出现:
Book Value
Fair Value
Purchase Price
Identifiable Assets
Liabilities
Goodwill
Non-controlling Interest。
其中:
Book Value / 账面价值
和:
Fair Value / 公允价值
不能混为一谈。
同一个资产在企业账面上的历史价值,与并购交易中用于计量的公允价值可能完全不同。
专业财经翻译需要理解这种关系,而不仅仅是记住术语表。
十、Goodwill为什么会出现在并购文件中?
企业收购一家公司的价格,并不一定等于其可辨认净资产的简单加总。
因此企业合并会计中经常出现:
Goodwill / 商誉。
IFRS 3对企业合并中的可辨认资产、负债以及商誉等确认和计量作出了相关要求。
对于翻译而言,需要特别区分:
Brand Value
Intangible Asset
Goodwill
Purchase Price
这些概念。
它们虽然都可能与“企业值多少钱”有关,但并不是同一类会计或估值项目。
十一、Due Diligence的真正价值不是找错别字
并购进入正式谈判以前,买方通常需要了解目标公司的真实情况。
因此:
Due Diligence / 尽职调查
成为交易核心环节之一。
尽调可能覆盖:
财务
法律
税务
商业
运营
人力资源
知识产权
网络安全
ESG与供应链。
不同专业顾问会从不同角度识别:
Risk / 风险。
OECD关于负责任商业行为的尽职调查框架同样强调企业识别和处理经营、供应链和商业关系中的实际及潜在不利影响。
因此,并购翻译中的尽调文件不能只追求:
“中文通顺”。
真正需要保护的是:
风险是什么;
风险发生在哪里;
严重程度怎样;
是否可以解决;
谁负责处理。
十二、Red Flag Report为什么通常特别简洁?
并购尽调中经常出现:
Red Flag Report。
通常可以理解为:
重大风险提示报告 / 重点风险报告。
它的目的不是把所有调查内容重新写一遍。
而是让投资决策人迅速看到:
哪些问题可能影响交易?
例如:
重大诉讼;
核心许可证缺失;
税务风险;
土地产权问题;
关键客户依赖;
知识产权争议;
重大合规问题。
因此这类报告翻译尤其强调:
Risk → Impact → Recommendation
即:
风险 → 影响 → 建议。
如果译文过度扩写,反而会降低文件的决策效率。
十三、Disclosure Letter为什么必须和SPA一起看?
交易文件中还经常出现:
Disclosure Letter / 披露函。
卖方可能通过披露函针对SPA中的陈述与保证说明例外情况。
所以披露函不能作为完全独立的文档翻译。
专业项目需要检查:
SPA条款编号
披露事项
附件
数据室文件
定义术语
之间是否能够互相对应。
例如:
披露函引用:
Clause 8.2
译文中的编号必须准确对应协议。
大型交易文件最怕出现:
正文翻译正确,
但是:
引用条款错了。
十四、Virtual Data Room为什么对多语种并购项目特别重要?
大型跨境交易通常使用:
Virtual Data Room / 虚拟数据室。
里面可能包含:
上千甚至上万份公司文件。
例如:
公司章程;
董事会文件;
财务报表;
合同;
员工资料;
许可证;
知识产权文件;
诉讼材料;
税务文件。
并不是所有文件都需要完整翻译。
因此专业语言团队可能先进行:
Document Triage / 文件筛选。
根据交易团队需要,判断:
哪些文件全文翻译;
哪些文件摘要翻译;
哪些只需要标题和关键信息;
哪些暂时无需处理。
这能够显著提高大型并购项目的语言处理效率。
十五、Closing Checklist为什么是交割阶段的重要文件?
交易进入最后阶段以后,律师和企业团队经常使用:
Closing Checklist / 交割清单。
里面会列出:
哪些文件已经签署;
哪些审批已经取得;
哪些付款需要完成;
哪些董事会决议需要提交;
哪些股权文件需要更新;
哪些原件需要交换。
它本质上是一份:
交易执行控制表。
因此翻译需要特别注意:
Document Name
Responsible Party
Status
Deadline
也就是:
文件名称、责任方、状态和截止时间。
不能出现主体或状态混淆。
十六、并购完成以后,翻译工作并没有结束
M&A中的:
A
非常重要。
Acquisition完成只是法律上的交易节点。
企业真正想实现价值,还要面对:
Post-merger Integration / 并购后整合。
可能涉及:
组织架构;
员工沟通;
管理制度;
品牌整合;
IT系统;
供应链;
财务制度;
企业文化。
这时需要翻译的内容从交易文件逐渐转向:
HR Policies
Internal Communications
Code of Conduct
Process Documents
Training Materials
Management Reporting。
所以并购语言服务并不一定随着Closing结束。
对于大型国际集团而言,它可能继续进入长期的:
Multilingual Corporate Communication / 多语种企业沟通。
十七、并购项目尤其需要建立Transaction Glossary
一项跨境并购可能持续数月甚至一年以上。
如果不同阶段分别由不同译员处理,很容易出现:
Target一会儿叫“目标公司”;
一会儿叫“标的公司”;
Purchaser一会儿叫“买方”;
一会儿又叫“购买方”。
单独看都没有明显错误。
但放在一套交易文件里就会产生混乱。
因此专业项目应该建立:
Transaction Glossary / 交易术语库。
至少统一:
公司名称;
项目名称;
交易主体;
定义术语;
财务指标;
法律术语;
文件名称;
部门名称;
监管机构;
日期及币种格式。
如果存在历史译文,还需要确认:
哪些既有表达必须继续沿用。
十八、跨境并购翻译真正保护的是交易边界
并购项目中最危险的语言错误,很多时候不是完全翻错一个句子。
而是把:
可能
变成:
确定;
把:
计划
变成:
承诺;
把:
签约
变成:
交割;
把:
预计收益
变成:
实际收益;
把:
披露事项
变成:
卖方无条件保证。
这些看似只是几个词的变化,却可能改变不同参与方对交易状态、风险和责任的理解。
因此,专业并购文件翻译最终保护的是:
Transaction Information Integrity / 交易信息完整性。
心译翻译可为企业、投资机构、基金、律师事务所、会计师事务所及跨境专业服务机构提供并购文件翻译、尽职调查资料翻译、SPA翻译、投资协议翻译、财务报告翻译、交割文件翻译、路演材料本地化及投后多语种企业沟通支持。
通过财经与法律专业译员匹配、项目术语库、版本管理、数字与条款核验、专业审校和多文件一致性质量控制,帮助复杂跨境交易信息在不同语言版本之间保持准确、清晰和稳定。