发布日期:09-30
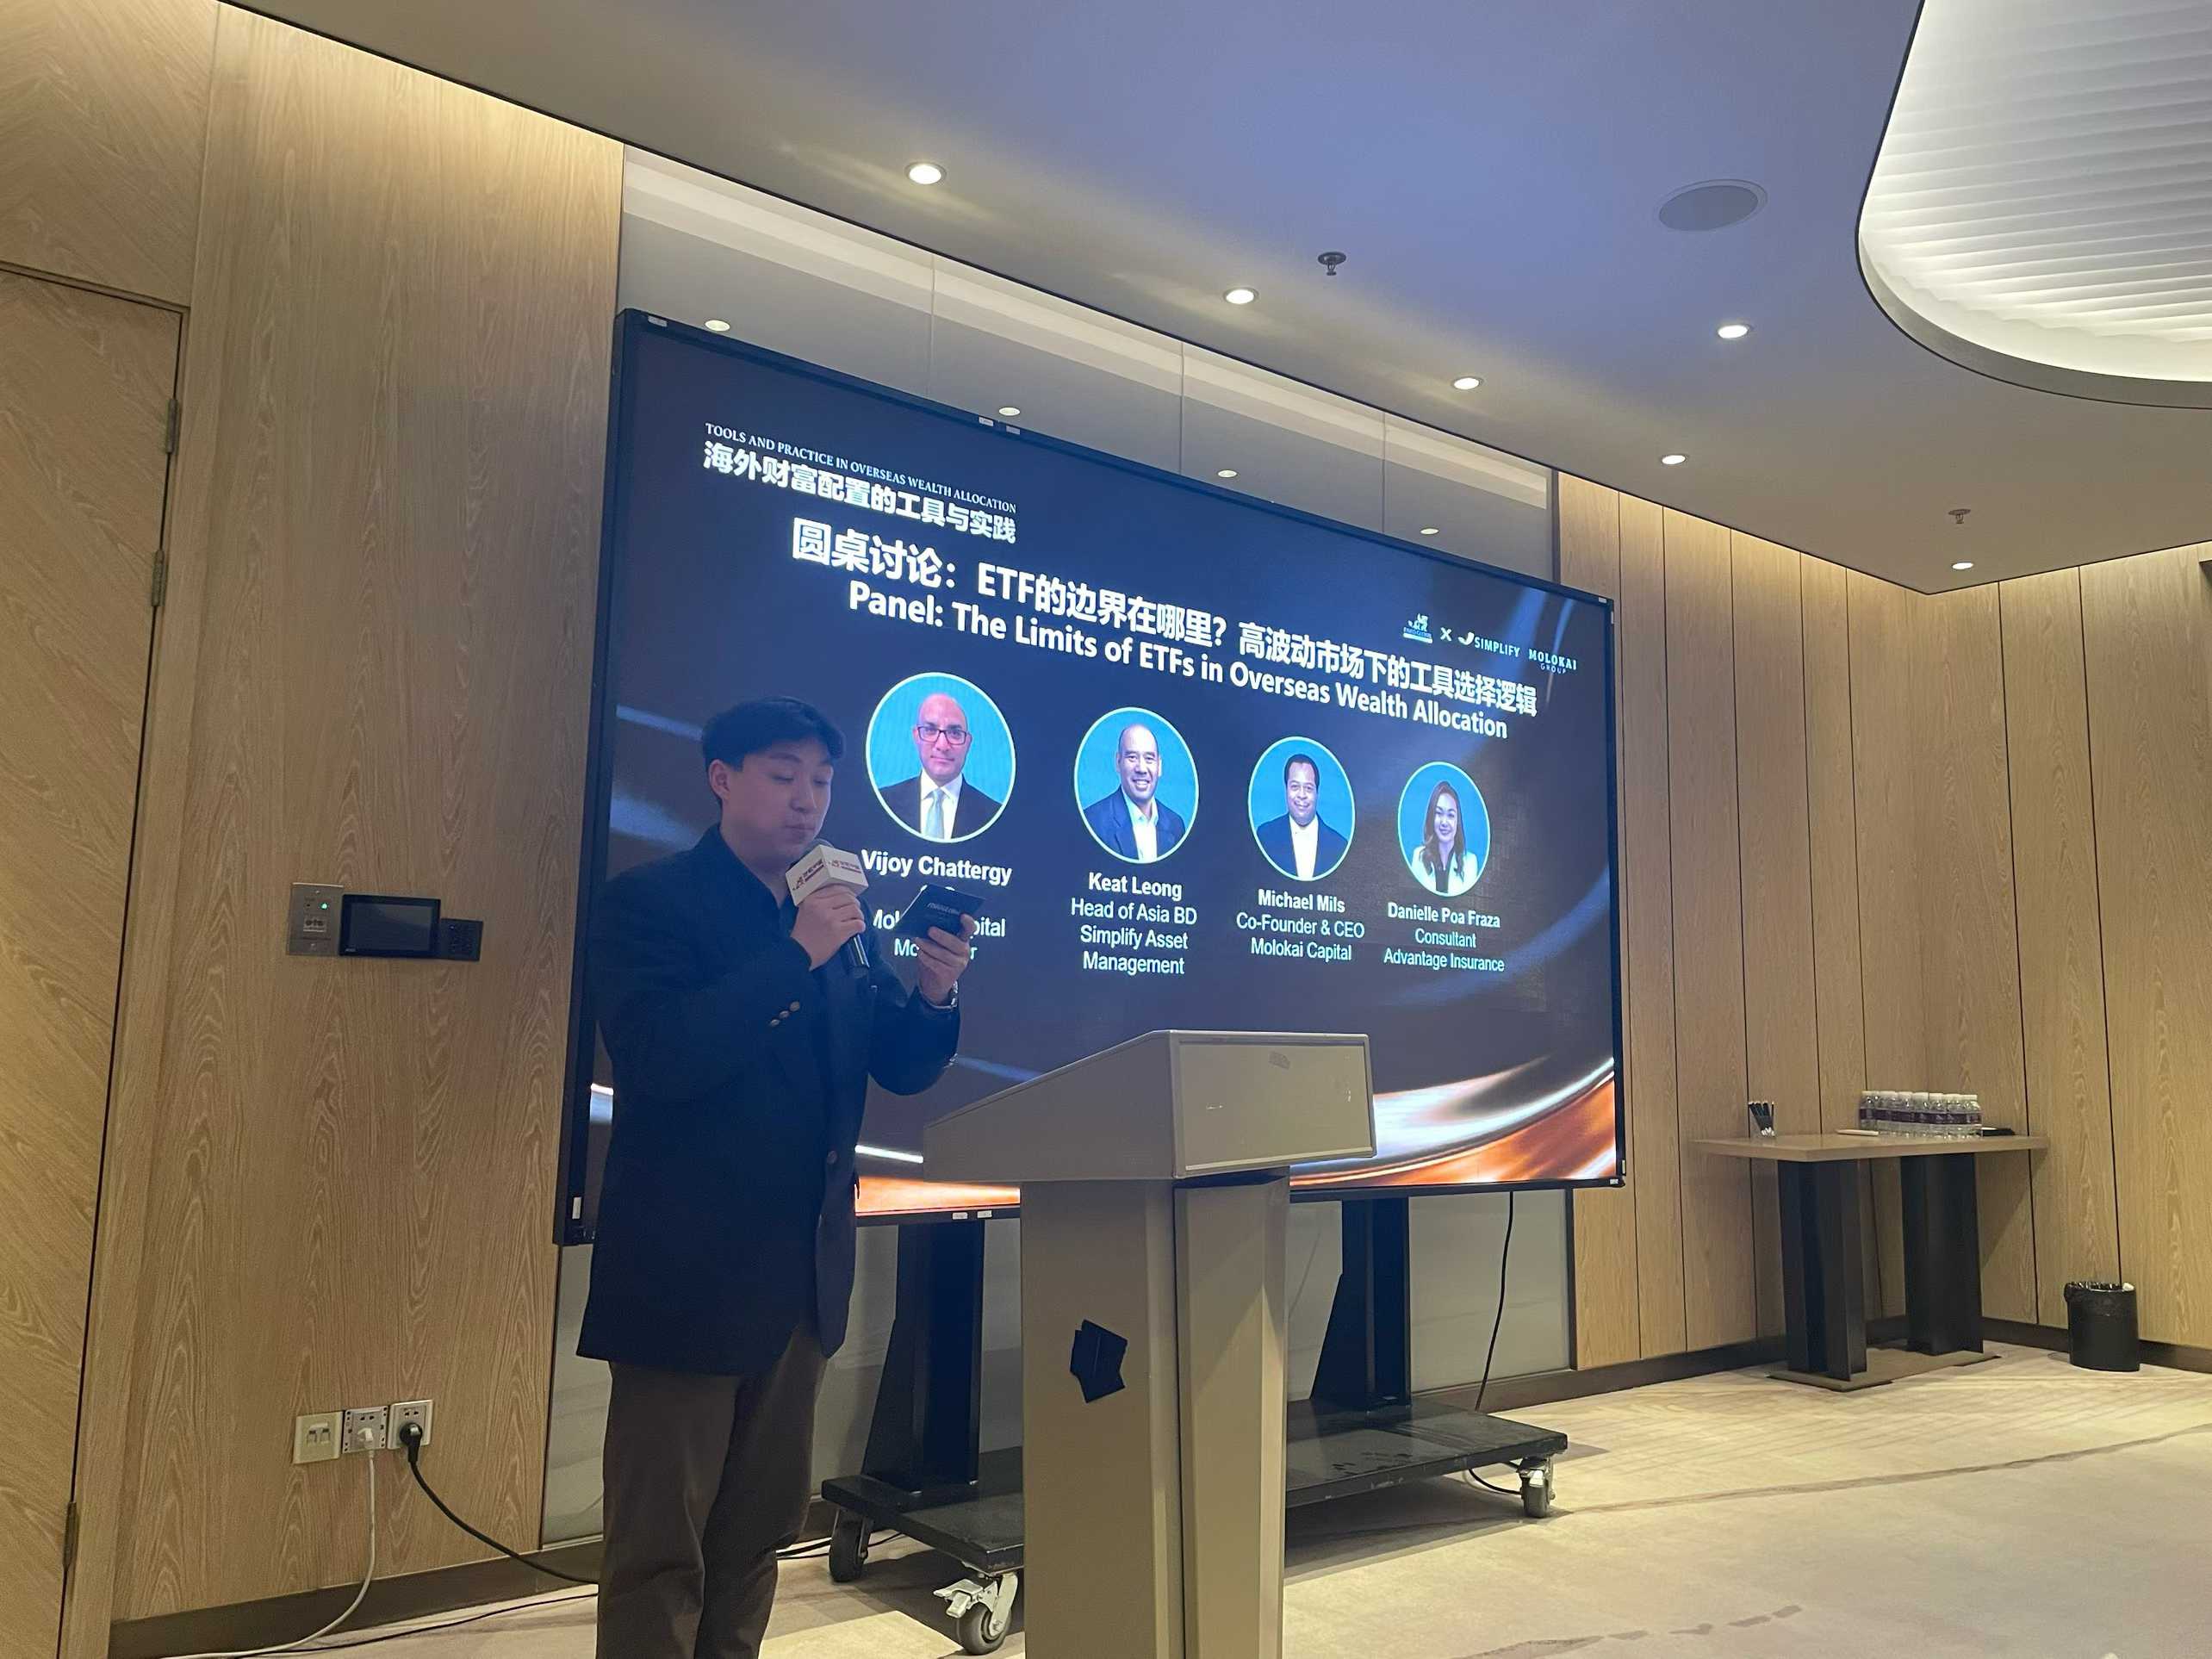
“海外财富配置”听起来像是一个纯投资话题。
但真正进入财富管理会议后,会发现它往往同时涉及:
金融、保险、税务、法律、信托、房地产和家族传承。
因此,海外财富配置类会议对翻译的要求远高于普通商务沟通。
专业译员不仅需要听懂金融术语,还要理解一整套跨境财富管理逻辑。
一、Asset Allocation为什么不能简单翻成“投资”?
Asset allocation通常翻译为:
资产配置。
它并不是简单决定“买什么”。
而是要考虑不同资产类别之间的比例,例如:
股票、债券、现金、房地产、基金及另类资产。
资产配置关注的是:
收益、风险、流动性和相关性之间的平衡。
因此:
investment selection
与:
asset allocation
并不是同一个层面的概念。
二、收益率表达为什么特别容易出错?
财富管理会议中经常出现:
- return;
- yield;
- annualized return;
- total return;
- expected return。
这些词都可能被笼统翻成“收益率”,但含义并不完全一样。
例如:
expected return
是预期收益,并不代表保证。
而:
historical return
只是历史表现。
如果翻译时弱化这些限定条件,就可能让投资者误解产品风险。
三、海外财富配置为什么离不开汇率风险?
跨境资产配置意味着投资者可能同时持有:
美元、人民币、欧元、港币及其他货币资产。
即使投资本身产生收益,汇率变化也可能影响最终回报。
因此会议中经常出现:
foreign exchange risk、currency exposure、hedging、exchange-rate fluctuation
等表达。
译员不仅需要知道这些词怎么翻,还要理解:
投资收益和汇率变化是两层不同的风险来源。
四、家族信托和财富传承为什么需要法律背景?
高净值财富管理中经常讨论:
family trust、estate planning、succession planning、beneficiary、trustee
这些概念已经明显进入法律领域。
例如:
beneficiary
是受益人;
trustee
是受托人。
两者角色完全不同。
财富传承会议中如果对信托结构理解不清,很容易产生严重概念错误。
因此,海外财富管理翻译通常需要同时具备金融和法律基础。
五、跨境税务翻译为什么特别强调合规?
海外配置并不等于“把钱放到海外”。
很多国家和地区都有:
税务居民制度、资产申报要求、反洗钱规则和信息交换机制。
因此会议中常出现:
tax residency、tax reporting、CRS、AML、KYC、beneficial owner
这些概念。
专业翻译需要严格区分:
税务规划
与:
规避税务责任。
合法的跨境财富管理始终建立在合规框架之内。
六、为什么财富管理会议特别强调风险提示?
财富管理活动中,很多表达不能处理得过于确定。
比如:
“市场有望改善”
不能翻成:
“市场一定会上涨”。
“产品可能获得较高收益”
也不能变成:
“产品收益很高”。
金融语言中:
可能、预计、历史上、在一定条件下
这些限定词非常重要。
专业译员必须保持原有风险边界。
七、高净值客户会议为什么更重视保密?
财富管理会议可能涉及:
个人资产、家庭结构、投资安排和税务信息。
因此,这类项目除了语言准确性,还特别强调保密。
专业语言服务团队通常需要严格管理:
客户资料、会议材料和现场信息。
必要时还需要签署保密协议。
八、海外财富配置会议应该提前准备哪些资料?
主办方最好提前提供:
- 会议议程;
- 嘉宾名单;
- PPT;
- 产品资料;
- 投资策略;
- 法律与税务文件;
- 机构名称;
- 金融术语表。
译员则需要提前统一:
产品名称、投资工具、税务术语、法律结构和数字表达。
海外财富配置真正讨论的是“风险与目标”
财富管理并不只是追求回报。
真正专业的资产配置,需要同时考虑:
收益、风险、流动性、税务、法律和家庭目标。
这也是为什么海外财富配置类国际会议,对翻译提出的要求越来越综合。
专业语言服务能够帮助不同国家和地区的投资机构、财富顾问与客户,在复杂的金融和法律框架中实现更准确的交流。
心译翻译长期服务于金融投资、高端商务、法律合规及国际会议,可根据项目需求提供同声传译、交替传译、高端口译和多语种会议语言服务。
进一步了解