发布日期:09-04
跨境并购不是一场简单的企业买卖。
从寻找交易标的、估值和尽职调查,到交易架构、融资安排、监管审查,再到最终交割和投后整合,一项M&A交易可能同时连接金融、法律、税务、人力资源和企业战略。
因此,跨境并购翻译、M&A翻译和金融会议同声传译真正需要传递的,并不是几个孤立的专业术语,而是一整条交易逻辑:
Target Screening
→ Valuation
→ Due Diligence
→ Deal Structure
→ Financing
→ Regulatory Review
→ Signing & Closing
→ Post-Merger Integration
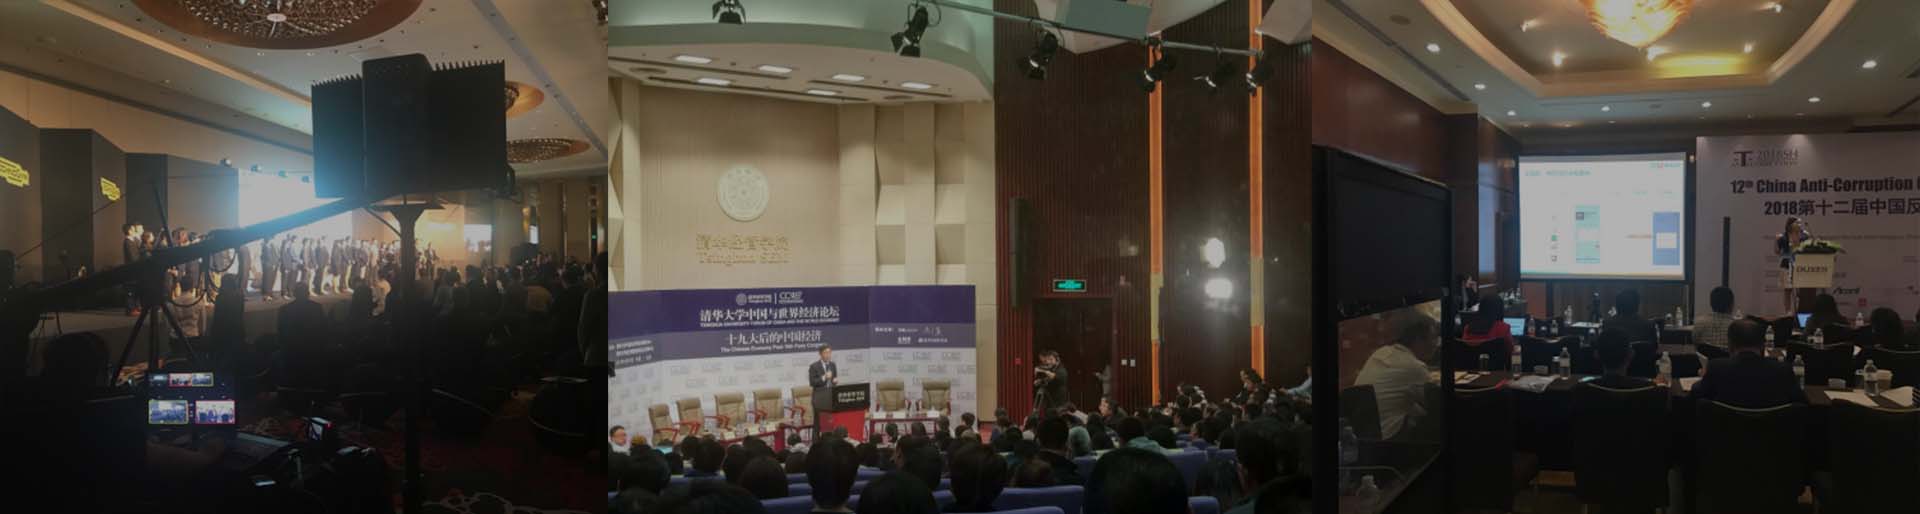
心译翻译曾为欧盟商会M&A大会提供国际会议翻译、同声传译与商务洽谈语言支持。大会汇聚跨国企业、投资机构、金融顾问、律师及会计专业人士,围绕跨境并购趋势、交易结构、合规审查与投后整合展开专业交流。
一、M&A翻译真正难的,是理解“一笔交易为什么成立”
M&A,即:
Mergers and Acquisitions / 并购。
但是在真正的跨境并购会议中,讨论不会停留在:
哪个公司买哪个公司。
投资人首先需要回答:
为什么收购这家公司?
目标公司的价值在哪里?
收购以后能够产生什么协同?
交易价格是否合理?
存在哪些隐藏风险?
监管部门是否会批准?
整合以后能否真正创造价值?
因此,专业金融与投资翻译服务不能只准备:
valuation
equity
shareholder
acquisition
financing
这些金融单词。
真正需要理解的是:
Strategy → Value → Risk → Transaction → Integration
之间的关系。
译员只有理解Speaker当前处在交易的哪个阶段,才能准确判断同一个金融术语在当前语境中的真正含义。
二、估值翻译为什么不能看到Value就直接翻成“价值”?
并购会议中经常出现:
enterprise value
equity value
purchase price
transaction value
market capitalization
valuation multiple
EBITDA multiple
discounted cash flow
这些概念都与“企业值多少钱”有关,但并不能相互替代。
例如:
Enterprise Value / 企业价值
和:
Equity Value / 股权价值
并不是同一个概念。
而:
Purchase Price / 收购价格
又可能受到:
现金;
债务;
营运资金;
交易调整
等因素影响。
因此,如果译员只是看到value就统一处理为“价值”,很容易把原本清晰的交易分析翻得模糊。
专业并购翻译必须知道:
现在讨论的是公司估值、股东权益,还是最终交易价格。
三、Due Diligence为什么绝不只是“查资料”?
Due Diligence通常译为:
尽职调查。
这是跨境并购交易中极其重要的阶段。
买方可能需要对目标企业进行:
financial due diligence
legal due diligence
tax due diligence
commercial due diligence
operational due diligence
HR due diligence
ESG due diligence
也就是:
财务尽调;
法律尽调;
税务尽调;
商业尽调;
运营尽调;
人力资源尽调;
ESG尽调。
这些调查最终都在回答一个问题:
我们以为自己准备购买的这家公司,和它真实的情况是否一致?
因此,并购会议中的:
issue
finding
exposure
liability
contingency
material risk
都不能脱离尽调语境理解。
例如:
Exposure
可能表示风险敞口;
Liability
可能涉及负债,也可能涉及法律责任;
Material
进入法律和交易文件以后,也可能表示“重大”“实质性”。
一个看似普通的英语词,进入并购语境后可能已经具有非常具体的金融或法律含义。
四、交易架构翻译为什么同时需要金融和法律知识?
跨境并购不一定只有一种交易方式。
会议中可能讨论:
share acquisition
asset acquisition
merger
joint venture
minority investment
majority stake
strategic investment
不同交易结构意味着不同的:
控制权;
税务影响;
法律责任;
资产范围;
审批要求;
风险承担方式。
例如:
Share Deal / 股权交易
和:
Asset Deal / 资产交易
在法律责任和税务处理上就可能存在明显差异。
因此,M&A翻译经常需要在:
Finance + Legal + Tax
三个专业体系之间快速切换。
这也是跨境并购会议为什么特别适合提前获取:
交易结构图;
演讲PPT;
公司资料;
法律术语表;
财务数据。
会前准备越充分,现场的信息损耗就越小。
五、跨境并购为什么绕不开反垄断审查?
企业完成并购,并不意味着双方签署协议以后就一定能够直接交割。
部分大型交易还需要接受竞争监管部门审查。
欧盟委员会在其官方EU Merger Control框架中明确说明,并购、收购及合资可能带来规模扩大和效率提升,但如果交易可能显著削弱市场竞争,也可能受到进一步审查。
因此,中欧并购会议中可能出现:
merger control
competition assessment
market definition
market share
dominant position
remedies
commitments
clearance
notification
等竞争法与并购审查术语。
这些概念不能按照一般商务英语处理。
例如:
Commitments
在并购审查语境下可能指企业为解决竞争问题提出的承诺;
Clearance
则可能涉及监管批准,而不是一般意义上的“清除”。
所以并购合规翻译需要准确判断:
Speaker现在是在讨论交易本身,还是监管机构是否允许这笔交易完成。
六、跨境投资还可能触发外国投资审查
对于中欧跨境交易而言,除了传统并购审查,还可能涉及外国投资审查。
欧盟委员会目前的Investment Screening框架关注外国投资可能对安全或公共秩序产生的影响,并建立欧盟成员国与欧盟委员会之间的信息交换和合作机制。
因此,涉及关键基础设施、关键技术、能源、交通、金融服务及其他战略领域的交易,语言团队可能进一步遇到:
foreign direct investment
investment screening
national security
public order
critical infrastructure
critical technology
strategic assets
等概念。
这时候已经不是简单的:
“买方愿不愿意买、卖方愿不愿意卖。”
还要判断:
监管环境是否允许交易按照原计划推进。
因此,专业跨境并购翻译需要同时理解:
Commercial Logic + Regulatory Logic。
七、并购会议中的数字为什么尤其危险?
M&A是一个数字极其密集的领域。
会议中可能连续出现:
企业估值;
收购价格;
持股比例;
收入;
EBITDA;
债务;
现金;
交易倍数;
协同效应;
融资成本;
预计投资回报。
例如:
2 billion
和:
200 million
只差一个数量级,却可能让整笔交易规模完全改变。
同时,中英文之间还存在:
万;
亿;
million;
billion
不同的数字表达体系。
因此,专业同声传译与交替传译服务在并购会议之前,通常需要特别整理:
公司名称 + 交易金额 + 持股比例 + 财务指标 + 时间节点。
对于并购会议而言:
数字准确性本身就是翻译质量的一部分。
八、并购谈判中最难翻译的,往往不是专业术语
正式演讲通常有PPT和完整逻辑。
真正复杂的语言场景往往发生在商务洽谈中。
例如双方可能讨论:
价格;
付款方式;
交割条件;
管理层安排;
员工保留;
知识产权;
竞业限制;
赔偿责任;
陈述与保证。
这时候可能出现:
representations and warranties
conditions precedent
indemnification
earn-out
escrow
closing conditions
non-compete
management retention
等交易语言。
但更困难的是:
语气。
例如:
“我们对此还有一些顾虑。”
和:
“这是我们不能接受的条件。”
强度完全不同。
译员不能为了追求“谈判顺利”而主动弱化一方立场;
也不能把谨慎表达翻译得过于强硬。
在商务谈判场景中:
忠实还原立场强度,本身就是专业能力。
九、为什么Signing和Closing不是一回事?
跨境并购会议中特别容易混淆的一组概念是:
Signing / 签约
和:
Closing / 交割。
双方签署交易文件以后,并不意味着交易已经最终完成。
Signing和Closing之间可能还需要满足:
监管审批;
股东批准;
融资条件;
第三方同意;
其他先决条件。
因此,并购会议经常出现:
conditions precedent
regulatory approval
closing conditions
long-stop date
等概念。
如果把:
“Agreement has been signed”
直接理解成:
“交易已经完成”,
就可能改变整个交易状态。
专业并购翻译必须始终明确:
交易现在到底走到了哪一步。
十、交易完成以后,真正困难的工作可能才刚刚开始
M&A大会经常不仅讨论如何完成交易,也会讨论:
Post-Merger Integration / 并购后整合。
企业完成收购以后,需要逐步整合:
管理团队;
组织架构;
员工;
财务系统;
IT系统;
销售渠道;
品牌;
企业文化。
很多并购最终没有达到预期,并不一定是交易本身存在问题,而可能是:
整合没有实现原本设想的协同价值。
因此会议中可能出现:
synergy
integration plan
organizational alignment
culture integration
management retention
operational efficiency
等内容。
这时候并购翻译已经从:
Transaction Language / 交易语言
转向:
Management Language / 管理语言。
译员需要继续跟随交易逻辑,而不是认为“合同签完,并购就结束了”。
十一、中欧企业并购为什么还需要处理商业文化差异?
跨境并购涉及的不只是两个企业,也可能涉及两种不同的:
管理习惯;
决策方式;
沟通节奏;
风险偏好;
公司治理文化。
例如一些企业习惯在早期快速建立关系,再逐步讨论细节;
另一些团队则更强调:
文件;
程序;
风险清单;
明确的责任边界。
这些差异如果没有被准确理解,很容易被解释成:
对方“不够有诚意”;
或者:
对方“过度谨慎”。
专业跨境并购语言服务不能替任何一方改变商业文化,但可以减少:
语言差异被误认为态度差异。
这也是跨文化商务沟通的重要价值。
十二、保密为什么是M&A翻译中特别重要的一环?
并购项目往往涉及大量未公开信息,例如:
企业估值;
财务数据;
客户名单;
交易条件;
潜在收购标的;
管理层安排;
法律风险;
战略规划。
很多信息甚至可能直接影响:
资本市场;
员工;
客户;
竞争对手;
交易谈判。
因此,并购翻译不仅需要准确,也特别重视:
Confidentiality / 保密。
语言服务团队需要根据项目要求控制:
文件访问;
译员范围;
资料存储;
传输方式;
会后文件处理。
对于真正处于交易阶段的M&A项目而言:
保密能力与语言能力同样重要。
十三、并购资料本地化为什么适合建立长期术语体系?
一项跨境并购可能持续数月甚至更长时间。
过程中可能不断产生:
投资推介材料;
管理层演示;
尽调报告;
财务文件;
法律文件;
董事会材料;
项目更新;
员工沟通;
新闻稿;
并购后内部资料。
这些文件中的公司名称、财务指标、法律概念和交易术语必须长期保持一致。
因此,企业可以通过多语种本地化服务建立:
金融术语库 + 法律术语库 + 翻译记忆库 + AI机器翻译 + 人工专业审校
的内容管理机制。
AI可以帮助提升大量重复资料的处理效率,但涉及:
交易金额;
法律义务;
风险披露;
监管信息;
合同条款
时,最终仍需要专业人工审核。
因为跨境并购文件真正不能出现的问题,不是:
“英文不够漂亮”。
而是:
交易信息被改变。
十四、怎样选择跨境并购翻译和M&A同声传译公司?
跨国企业、投资机构和专业顾问选择M&A语言服务商时,可以重点判断:
是否拥有真实金融投资会议经验;
译员能否同时理解金融与法律语言;
是否熟悉估值、尽调和交易结构;
能否准确处理大量数字;
是否了解并购监管和合规表达;
是否具备商务谈判口译能力;
能否建立严格的保密管理机制;
是否能够继续处理会后金融及法律文件。
真正专业的M&A翻译不是做到:
Acquisition = 收购。
而是能够准确理解:
为什么收购、按照什么价格收购、购买什么权益、承担什么风险、满足什么条件以后完成,以及交易完成以后怎样创造价值。
结语:跨境并购翻译,本质上是在保护一条交易逻辑
一笔并购交易可能涉及数十家机构和专业团队:
买方;
卖方;
投资银行;
基金;
律师;
会计师;
税务顾问;
监管机构;
管理层。
所有人掌握的专业知识不同,却必须围绕同一笔交易不断交换信息。
专业语言服务真正需要保护的是:
估值没有被误解;
风险没有被弱化;
法律条件没有被改变;
数字没有出现偏差;
谈判立场没有被错误放大或削弱。
依托20余年国际会议及专业语言服务经验,心译翻译持续为跨国企业、投资机构、金融机构和专业服务机构提供跨境并购翻译、M&A翻译、金融投资翻译、国际会议翻译、同声传译及多语种本地化服务。
对于寻找杭州同声传译、专业同声传译公司及跨境投资语言服务的客户而言,真正重要的并不是把一场M&A会议简单“翻译成另一种语言”。
而是让:
交易逻辑、商业价值、风险边界与合作条件,在跨境沟通中保持准确。